Všetky príspevky GS

CEPI-CEI Meets in Bratislava

CEPI-CEI Meets in Bratislava – a new face for real estate in Europe

The Slovak capital of Bratislava played host to European real estate professionals on 25-27 November. Estate agents and property managers came together to discuss developments in the real estate sector and their common concerns. The occasion was the first General Meeting of CEPI-CEI following the merger which took place in March of this year between two European associations CEPI and CEI. The new association represents more than 30 national associations of real estate professionals in EU and EFTA countries, bringing together around 350,000 real estate professionals.

The real estate sector is facing many challenges today, and real estate professionals need to develop the skills and knowledge to meet these challenges. Decisions made in Brussels are having an increasing impact on the daily working lives of real estate professionals, both directly and indirectly. High on the agenda were current developments about energy efficiency and professional regulation, both of which are the focus of attention from Brussels. The various sessions which took place were a chance to prepare CEPI-CEI’s work programme for next year, which will have a strong emphasis on policy and education. Delegates also learnt about the Slovak real estate market and had the opportunity to compare experiences with colleagues from different countries. Learning about best practice examples and the exchange of ideas are important elements which CEPI-CEI seeks to promote.

Not just the real estate sector, but Europe itself is experiencing many difficulties at the moment, a fact which did not escape the attention of the delegates who gathered in Bratislava. The General Meeting began with a minute’s silence in memory of all victims of terrorism throughout the world. CEPI-CEI also invited its members to reflect on the problems of refugees and the difficulties of providing suitable housing for them, an issue of current concern for all those working in the real estate sector.

CEPI-CEI
Avenue de Tervueren 36 bte 2 – 1040 Bruxelles – Belgique – Contact 02/735.49.90
www.cepi-cei.eu

Licencie pre realitné kancelárie a maklérov

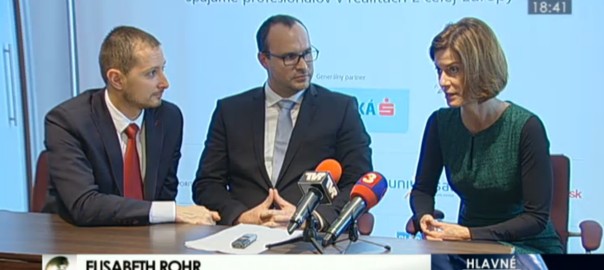
Norbert Dolinský, moderátor: “Makléri a realitné kancelárie budú zrejme na svoju činnosť už čoskoro potrebovať licenciu. Po úspešnom absolvovaní odborných testov by im ju mal udeľovať nezávislý orgán. Klienti sa vraj sťažujú, že makléri im často nevedia odpovedať na základné otázky ohľadom predaja, kúpy či prenájmu nehnuteľnosti.”

Andrej Horváth, redaktor: “Na Slovensku dnes pôsobí viac ako 5-tisíc realitných maklérov. Dostať sa k tomuto povolaniu môže prakticky ktokoľvek. Na overovanie ich spôsobilosti neexistujú žiadne páky. Národná asociácia realitných kancelárii to chce zmeniť.”

 Ján Palenčár, prezident NARKS: “Chceme, aby existovala jediná skúška na Slovensku, ktorá bude reprezentovať a ktorá bude dávať tú pečať, že mám tú skúšku, môžem získať realitnú činnosť do živnostenského listu.”

Andrej Horváth: “Licencie má realitným kanceláriám a maklérom udeľovať nezávislý orgán. Podmienkou je úspešné absolvovanie 1 600 otázok z oblasti obchodu a práva.”

Martin Čapo, viceprezident NARKS: “Túto licenciu zatiaľ budeme implementovať smerom do vnútra a medzi našich členov NARKS, ale je našim úmyslom, aby sme do tohto vtiahli aj nečlenov, to znamená všetkých ostatných realitných maklérov a realitné kancelárie, ktoré sú na trhu.”

Andrej Horváth: “Podobný systém licencií existuje vo viacerých európskych krajinách. Osvedčil sa vraj aj v susednom Rakúsku.”

Elisabeth Rohr, prezidentka Rakúskej realitnej asociácie OVI: “Licencie prečistili trh. Klienti sa môžu spoľahnúť, že maklér, s ktorým komunikujú, ovláda všetku potrebnú legislatívu a vie im v každom ohľade poradiť. Prácu v realitnom biznise tak získajú len skutoční záujemcovia.”

Andrej Horváth: “Zavedenie živnostenských licencií pre maklérov podporuje aj ministerstvo vnútra. Rezort práce požaduje, aby bola legislatíva upravená v súlade s národnou sústavou povolaní.”

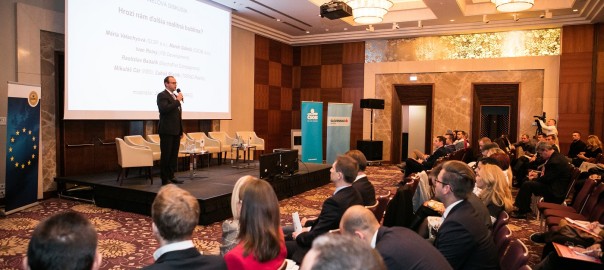
Odborná realitná Konferencia NARKS 2015 – 27.11.2015

V piatok 27. 11. 2015 sa konal ďalší ročník najväčšej celoslovenskej akcie realitných profesionálov­ Konferencia NARKS 2015. Čo priniesla konferencia a jej témy tento rok? Predovšetkým skutočne spojila odborníkov na reality z celej Európy (na konferencii sa zúčastnilo viac ako 30 zahraničných hostí) a vo svojich diskusiách komentovala najaktuálnejšie dianie v realitnom biznise u nás.

Ako uviedol Martin Čapo, viceprezident NARKS, k účasti jeho tímu na konferencii – vďaka konferencii mali jedinečnú možnosť, aby sa stretli s takmer 400 ďalšími profesionálmi z realitnej branže.  Túto konferenciu považuje za výnimočnú hneď z dvoch dôvodov.

Prvým je, že sa konala súbežne s konferenciou celoeurópskej organizácie CEPI ­CEI. Slovensko sa tak stalo hosťujúcou krajinou najväčšieho združenia realitných sprostredkovateľov v Európe, ktoré, okrem iného, háji aj záujmy Slovenska v tejto oblasti v Európskom parlamente v Bruseli.

Druhým dôvodom, prečo bola podľa jeho názoru konferencia výnimočná, bola prvá verejná prezentácia Licencie NARKS. „Ide o prvý krok v úsilí zaviesť istú formu pravidiel na trhu realitných sprostredkovateľov, ktoré, ako sme presvedčení v NARKS, bude možné aj úspešne celoslovensky implementovať. Prečo hovorím o úspešnej implementácii je hlavne preto, lebo práve v čase našej konferencie vyšla súbežná aktivita zameraná na “regulovanie” realitného trhu ako iniciatíva ďalšieho subjektu, a to v reakcii na náš nový systém povinných odborných testov na získanie licencie na realitnú činnosť. Problematika regulácie realitného trhu je tak zložitá, že usilovať vytvoriť a uzákoniť realitný zákon v prvom kroku je predurčené na neúspech. NARKS, ktorý o takýto zákon usiloval už vyše 20 rokov (a teda nejde o prvý takýto počin) na vlastnej koži zistil, že je veľmi zložité dosiahnuť hoci len jednohlasnú väčšinovú zhodu medzi realitnými maklérmi ohľadom obsahu, nieto ešte dosiahnuť zhodu so zákonotvorcom a zákon sfunkčniť.

To je dôvod, prečo sme po rozsiahlych diskusiách nielen v rámci NARKS, ale aj s maklérmi mimo asociácie a hlavne za účasti zástupcov NAR a CEPI-­CEI, pripravili prvý krok, ktorý posunie náš trh smerom k všeobecne želanej profesionalizácii ­ Licenciu NARKS. Tento test odbornej spôsobilosti je práve tým najmenším spoločným menovateľom, na ktorom, ako sme mali možnosť si overiť, sa drvivá väčšina realitnej obce dokáže už dnes zhodnúť.

Test a na jeho základe odovzdávaná Licencia, ktoré budeme implementovať povinne medzi členmi NARKS, ale ktoré budú k dispozícii aj pre všetkých realitných maklérov a kancelárie na trhu, budú slúžiť ako základ pre ďalšie profesionalizovanie trhu, na ktorom všetci pôsobíme. Začiatkom roku 2016 budú zverejnené prvé termíny testovania ako aj podklady sprístupnené formou e-­learningu, školení a skrípt, ktoré pomôžu všetkým pripraviť sa na úspešné absolvovanie testu a získanie licencie.

Ak bol prvý ročník Konferencie NARKS revolučný v tom, že po prvýkrát v takom veľkom rozmere dostal na jedno miesto zástupcov realitných maklérov všetkých regiónov, organizácií či sietí, tento druhý sa môže pochváliť, že dostal Slovensko a jeho realitných profesionálov nielen na Európsku, ale dokonca svetovú mapu. Ako som mal možnosť vidieť aj v tvárach našich hostí, sme síce malou krajinou, ale s obrovským potenciálom a hlavne s “realitným srdcom” na tom správnom mieste.“

Splatenie hypotéky bude čoskoro oveľa lacnejšie

FINANCIE – Úver na bývanie vymeníme ľahšie. Banky sa tak musia pripraviť na províznu turistiku.

[HN; 221/2015; 18/11/2015; s.: 13; Jozef Ryník ; Zaradenie: FIRMY & FINANCIE]

Bratislava – Po nadiktovaní lacných účtov pre banky vláda triafa do ďalšieho citlivého miesta finančných domov – poplatkov za predčasne splatenú hypotéku. Tie sa doteraz pohybovali sa v rozmedzí od štyroch do piatich percent. To znamenalo pri výške úverov v desiatkach tisíc eur pokutu v tisícových sumách. Aj preto sa sťahovanie úveru na bývanie často neoplatilo. Čerstvo schválený zákon o úveroch na bývanie, ktorý schválil parlament, stanovuje tento poplatok len na maximálne jedno percento z predčasne splatenej sumy. Samotný zákon, ktorý vstúpi do platnosti 21. marca 2016, síce čiastočne zavádza európsku smernicu, ale naši zákonodarcovia je ešte sprísnili. Navyše, zákon bude pravdepodobne platiť aj pre staré zmluvy.

 Vedľajšie dosahy

Banky zhodne tvrdia, že jedno percento zo sumy úveru nepokryje ich náklady súvisiace s predčasným splatením hypotéky. “Vo väčšine prípadov jedno percento nepredstavuje oprávnené náklady, ktoré súvisia s reinvestovaním predčasne splatených prostriedkov,” vysvetľuje Marcel Laznia, analytik Slovenskej bankovej asociácie. Finančné domy síce ešte nevedia odhadnúť všetky finančné, byrokratické, právne dosahy, ktoré im nový zákon o úveroch prinesie, ale považujú to za pokračovanie cenovej regulácie bankového sektora. “Nešťastný je aj spôsob schvaľovania viacerých opatrení v rýchlom časovom slede, pričom dosahy budeme musieť ďalej analyzovať,” uvádza Tomáš Palovský, hovorca mBank.
 

Zvýšená úverová turistika

Analytici tvrdia, že banky si môžu obmedzený poplatok za predčasné splatenie preniesť časom do úrokovej sadzby. “Banke z predčasného ukončenia úveru vzniknú dodatočné náklady. Je zrejmé, že nebudú chcieť tieto náklady niesť samy a prenesú ich v nejakej podobe na klientov, napríklad môžu zaviesť nové typy poplatkov,” myslí si Pavel Škriniar, analytik webu Finančná hitparáda. Takisto sa môže stať, že banky obmedzia dlhšie fixácie úrokovej sadzby, lebo sa im to neoplatí kvôli možnej vyššej úverovej turistike. “Postupný prechod na kratšie fixácie by bol po zmene pravidiel logickým krokom zo strany bánk,” dodáva Palovský. O zníženie poplatku za prenos hypotéky sa zaslúžil aj poslanec Miroslav Beblavý (Sieť), ktorý pred druhým a tretím čítaním predložil svoj spresňujúci návrh na tento poplatok. “Zmyslom tohto zákona je umožniť ľudom výhodnejšie financovanie svojho úveru. Ak banka nechce, aby ju klient opustil, stačí, aby mu dala dobrú ponuku,” vysvetľuje pre HN Beblavý. Ten tvrdí, že v USA či v Dánsku sú takéto poplatky úplne zakázané alebo sa vyskytujú len veľmi zriedkavo, a napriek tomu tam nie sú vyššie ceny hypotekárnych úverov a existujú aj dlhšie fixácie úrokov. Ďalším neželaným vedľajším efektom zákona môže byť zvýšená úverová turistika. Externí sprostredkovatelia hypoték, ktorí nosia bankám veľa klientov, ich môžu častejšie presvedčiť, aby zmenili banku, a oni dostanú častejšie províziu. “Klienti budú s bankou vyjednávať o úrokovej sadzbe častejšie, ako to bolo doteraz,” myslí si Maroš Ovčarik, analytik portálu Finančný kompas.

Viac informácií a odchod

Nášľapnou mínou nového zákona môže byť aj nárok na odstúpenie od podpísanej zmluvy o úvere na bývanie zo strany klienta do 14 dní. Ministerstvo financií tvrdí, že spotrebiteľ bude vedieť posúdiť, či navrhovaná zmluva zodpovedá jeho potrebám. Pri finančnej gramotnosti väčšiny Slovákov je to však podľa analytikov viac než otázne. Možnosť odstúpenia od zmluvy o úvere do 14 dní sa v praxi zrejme nebude dať využiť. “Banka totiž posiela peniaze z hypotéky na účet predávajúceho na základe kúpnej zmluvy. A tá sa odstúpením od zmluvy o pôžičke nezruší,” upozorňuje analytik Fincentra Peter Világi. V zákone sa nachádzajú aj nové informačné povinnosti bánk voči zákazníkovi. Tie môžu byť aj pozitívne. “Sofistikovanejší klient, ktorý starostlivosť o vlastné financie berie vážne, v nich nájde veľa užitočných informácií a bude si vedieť reálne porovnať ponuky jednotlivých bánk,” tvrdí analytik Fincentra Peter Világi.

 Čo obsahuje zákon o úveroch na bývanie

  • Zníženie pokuty za predčasné splatenie na jedno percento z predčasne splatenej sumy.
    Nárok na odstúpenie od podpísanej zmluvy o hypotekárnom úvere do 14 dní.Hypotekárny sprostredkovateľ bude povinný prezradiť klientovi svoju odmenu, ktorú dostane od banky.
  • Zákon nariadi bankám podrobne skúmať schopnosť veriteľa splácať úver.
  • Súčasťou každého nového úveru bude formulár, ktorý prinesie viac informácií pre klienta, ale aj byrokracie pre banku.

Realitní makléri sú optimistickí, nemali by to však preháňať

Index realitného zdravia dosiahol na jeseň dva rekordy. Trh ide nahor, nie je však dôvod na prehnaný optimizmus, vraví šéf realitnej asociácie.

Priemerná cena nehnuteľností na bývanie za celé Slovensko sa zvýšila o osem eur na štvorcový meter, drahšie sú najmä byty

[sme.sk; 16/11/2015; Halka Tytykalová ; Zaradenie: Bývanie]

BRATISLAVA. Napriek správam o zdražovaní bývania, realitní makléri v pohľade na vývoj obchodov s nehnuteľnosťami do konca tohto roka zostávajú triezvi. Ukazuje to Index realitného trhu, ktorý zostavuje Národná asociácia realitných kancelárií Slovenska.

Po rekordnom septembri padol októbrový index do priemeru a dosiahol hodnotu 2,57, čo je o 18 stotín menej medzi mesačne a o 25 stotín horšie ako prognóza Znamená to, že predpoklady veľkej časti tvorcov Indexu – realitných profesionálov z celého Slovenska – sa nenaplnili tak ako očakávali, píše v komentári prezident asociácie Ján Palenčár.

Hodnoty indexu a taktiež prognózy na november sú takmer zhodné s tými, ktoré boli namerané v októbri 2014 a 2013. Znamená to, že trh je relatívne stabilný už dlhší čas. Na druhej strane ročný priemerný Index je každý rok lepší a to je dôvod k miernemu, trvalejšiemu optimizmu.

Trh znateľne ide nahor, nie je však dôvod na prehnaný optimizmus, komentuje to Palenčár.

Októbrové meranie však prvý raz zachytilo zaujímavý jav: krivka priebehu Indexu zvyčajne má dva vrcholy – na jar a na jeseň. V tomto roku však obidve rekordné hodnoty boli v septembri.

Priemerná cena nehnuteľností na bývanie za celé Slovensko sa podľa zvýšila o osem eur na štvorcový meter na 1229 eur. Znamená to medzištvrťročný rast o 0,7 percenta a medziročný rast o 1,2 percenta. Prispel k tomu hlavne rast priemerných cien bytov, pričom priemerná cena domov takmer stagnovala.

“Priemerná cena bývania dosahovala v posledných štvrťrokoch vyššie hodnoty ako je jej aktuálny dlhodobý priemer (1218 EUR/m2) a za posledný rok mierne zrýchľoval aj medziročný rast priemernej ceny bývania. To možno považovať za určité signály už trvalejšieho oživovania trhu s bývaním na Slovensku,” píše v komentári analytik centrálnej banky Mikuláš Cár.

Vedeli ste?

Trh s bývaním v Európe reaguje rôzne.

Aktuálna priemerná cena bývania je na Slovensku stále zhruba o 17 % nižšia v porovnaní s jej vrcholom v 2. štvrťroku 2008. Slovensko sa v tomto smere podľa údajov Eurostatu radí do skupiny európskych krajín s väčším poklesom priemernej ceny nehnuteľností na bývanie oproti rokom z druhej polovice predchádzajúcej dekády.

V súčasnosti sú najviac prepadnuté ceny bývania oproti ich maximu v čase realitného boomu v Írsku (o vyše 37%) a najmenej vo Fínsku (len o necelé jedno percento). Priemerné ceny bývania v Nemecku, Rakúsku, Veľkej Británii, Luxembursku, Švédsku a Nórsku dosahujú podľa údajov Eurostatu ich najvyššie úrovne za posledné roky práve v súčasnosti (oproti základu z roku 2010 sú momentálne vyššie od zhruba 13 % v Nemecku až po vyše 30 % vo Švédsku a Nórsku).

Uvedené fakty potvrdzujú značné odlišnosti vo vývoji trhu s bývaním a priemerných cien bývania v jednotlivých európskych krajinách v posledných rokoch.

NBS – analytici ÚMS (ht)

Aké zmeny prinesie rok 2016 v hypotékach?

Ten, kto sleduje hypotekárny trh vie, že v súčasnosti sú hypotéky poskytované za veľmi výhodných podmienok. Pred 17 rokmi, keď sa na trhu objavila prvá hypotéka, úrokové sadzby začínali na najnižšej úrovni 13,5 % a potrebovali sme zhruba jeden mesiac na jej vybavenie.

[webnoviny.sk; 02/11/2015; WBN/PR ; Zaradenie: Ekonomika]

Dnes najnižšie úroky začínajú tesne pod 2%, hypotéku vybavíme za pár dní a potrebujeme k tomu oveľa menej dokladov ako kedysi. Podľa Andreja Aradyho, analytika VÚB banky, “v súčasnosti sú hypotéky historicky najlacnejšie a dobrou správou je, že rok 2016 by na tom nemal veľa zmeniť.” Na našom trhu aktuálne existuje 8 bánk, ktoré poskytujú hypotekárne úvery.

Rok 2016 prinesie niekoľko zmien v podobe novej legislatívy. Rámcové mantinely určuje Národná banka Slovenska tak, aby sa hypotekárny trh neprehrial, inak povedané, aby banky poskytovali hypotekárne úvery obozretne.

Národná banka Slovenska stráži 3 základné oblasti:

1. LTV

Pomer výšky úveru k hodnote nehnuteľnosti (LTV = loan to value). Banky v súčasnosti nemôžu poskytovať hypo úvery s LTV nad 100%. Postupne klesá aj počet nových hypoték s LTV medzi 90% a 100%. V praxi to znamená, že banka vám neposkytne vyššiu hypotéku ako je hodnota nehnuteľnosti, ani hypotéku, ktorá je v rovnakej výške ako vaša nehnuteľnosť. Pri kúpe nehnuteľnosti na hypotéku budete musieť mať našetrené zhruba 30% ceny nehnuteľnosti a zvyšok vám požičia banka.

2. Limit na splatnosť

Maximálna splatnosť úverov zabezpečených nehnuteľnosťou (hypotéky, medziúvery a stavebné úvery) je 30 rokov. Pri ostatných úveroch je maximálna splatnosť 9 rokov a od 1.1.2016 sa ešte o rok zníži, čím sa dostane na úroveň 8 rokov.

3. Stresové testovanie klientov

Banky budú posudzovať klienta nie len z aktuálnej schopnosti splácať úver, ale aj z pohľadu, či bude schopný splácať úver aj pri zvýšení úrokovej sadzby o 2%.

Čo nás ešte čaká v roku 2016

Pripravuje sa nová legislatíva – Zákon o úveroch na bývanie. Schválenie sa očakáva v I. kvartáli 2016. Zákon by mal priniesť tieto zmeny:

  • zjednotenie legislatívneho rámca pre úvery zabezpečené nehnuteľnosťou – akýkoľvek úver zabezpečený nehnuteľnosťou sa už nebude riadiť zákonom o spotrebiteľských úveroch (bez ohľadu na splatnosť, typ…)
  • povinnosť informovať klienta vopred o postupe poskytovania, riadenia dlhu, doplniť informácie o sprostredkovateľovi
  • zmena výšky odplaty za predčasné splatenie úveru alebo jeho časti
  • úprava reportovania do spoločných registrov
  • povinnosť overovať výdavky klienta pri všetkých typoch úverov a ich navýšení
  • klient dostane informáciu o odmene pre externého partnera, ktorý sprostredkuje hypotéku


Zdroj – VÚB, webnoviny.sk

Objem úverov na bývanie stúpol o vyše 180 miliónov eur

Iné úvery na nehnuteľnosti medzimesačne stúpli o 136,5 milióna eur.

BRATISLAVA. Objem úverov na bývanie v septembri medzimesačne stúpol o 181,5 mil. eur. Vyplýva to z údajov Národnej banky Slovenska, podľa ktorých tak celková suma úverov na nehnuteľnosti na Slovensku ku koncu septembra dosiahla 18,558 mld. eur.

[sme.sk; 30/10/2015; sita ; Zaradenie: Slovensko]

Väčšinu naďalej tvoria iné úvery na nehnuteľnosti v sume 11,428 mld. eur, ktoré medzimesačne stúpli o 136,5 mil. eur. Nasledovali hypotekárne úvery s nárastom o 35,5 mil. eur na 4,999 mld. eur. Úvery stavebného sporenia vzrástli o 9,4 mil. eur na 2,132 mld. eur.

Najväčší podiel na stave úverov na bývanie si spomedzi peňažných domov naďalej drží Slovenská sporiteľňa na úrovni 27,69 %, nasledovaná VÚB bankou s podielom 19,22 % a Tatra bankou s 13,54 %. V rámci tradičných hypotekárnych úverov dominuje VÚB banka s podielom 40,47 %.
Najväčší podiel na iných úveroch na nehnuteľnosti evidovala Slovenská sporiteľňa na úrovni 35,72 %. Pri úveroch stavebného sporenia dominuje Prvá stavebná sporiteľňa s podielom 86,2 %.

Úvery na nehnuteľnosti poskytuje 17 bánk. Licenciu na poskytovanie hypotekárnych úverov má osem bánk. Hypotekárne banky v minulosti postupne rozširovali možnosti financovania bývania aj o spotrebné úvery zabezpečené nehnuteľnosťou a iné úvery na bývanie. Tieto úvery na bývanie v niektorých prípadoch nahrádzajú klasické hypotéky, pričom klasické hypotekárne úvery niektoré banky poskytujú už len minimálne.

Kým začiatkom roka 2015 ešte stále v portfóliu úverov na bývanie dominovali hypotéky, tak o pár mesiacov neskôr sa ich pomer znížil v prospech iných úverov na bývanie. V rámci stavebného sporenia pôsobia na trhu tri stavebné sporiteľne.

Hypotéku pre mladých si do Vianoc môže zjednať viac žiadateľov

Od začiatku októbra do konca decembra 2015 sa zvýšila hranica maximálneho príjmu žiadateľov štátneho príspevku pre mladých.

[finance.sk; 26/10/2015; Finance.sk, Miroslava Hrášková ]

Mesačný príjem žiadateľa hypotéky pre mladých do konca roku nesmie presiahnuť 1 140,10 eur. Ak žiadajú o hypotéku pre mladých manželia, posudzuje sa ich spoločný príjem, ktorý nesmie byť vyšší ako 2 280,20 eur mesačne. Hranica maximálneho príjmu je stanovená ako 1,3 násobok priemernej mesačnej mzdy v hospodárstve SR za druhý štvrťrok 2015, ktorá bola vo výške 877 eur.

Ako sa vyvíjala príjmová hranica pre žiadateľov hypotéky pre mladých v roku 2015 ukazuje tabuľka č. 1. Vývoj priemernej mesačnej mzdy v hospodárstve, ktorá ovplyvňuje úroveň príjmovej hranice, nájdete v tabuľke č. 2.

Tabuľka č.1: Hranica maximálneho hrubého príjmu v roku 2015

Platnosť od-do Hranica príjmu pre jednu osobu Hranica príjmu pre dve osoby
1.10.2015 – 31.12.2015 1 140,10 eur 2 280,20 eur
1.7.2015 – 30. 9.2015 1 090,70 eur 2 181,40 eur
1.4.2015-30.6.2015 1 193,40 eur 2 386,80 eur
1.1.2015-31.3.2015 1 088,10 eur 2 176,20 eur

Tabuľka č.2: Priemerná mesačná mzda v hospodárstve za štvrťrok

Kvartál Priemerná mesačná mzda
2. kvartál 2015 877 eur
1. kvartál 2015 839 eur
4. kvartál 2014 918 eur
3. kvartál 2014 837 eur
2. kvartál 2014 857 eur
1. kvartál 2014 821 eur

Štátny príspevok pre mladých zníži úrokovú sadzbu, ktorú máte určenú v zmluve o hypotekárnom úvere. Príspevok sa určuje každoročne zákonom. V roku 2015 je výška príspevku pre mladých 3 %.

Podmienky získania štátneho príspevku pre mladých k hypotéke pre mladých

Aby ste mohli žiadať o hypotéku pre mladých, musíte splniť ešte nasledujúce podmienky:
– vek maximálne do 35 rokov
– príjem maximálne do 1 140,10 eur, pri dvoch žiadateľoch 2 280,20 eur
– účel úveru: Peniaze z hypotéky pre mladých je možné použiť len na nehnuteľnosť určenú na bývanie, a to na jej nadobudnutie, výstavbu, zmenu alebo údržbu
– slovenské občianstvo, alebo v prípade občana členskej krajiny EU alebo cudzinca je nutný trvalý pobyt na Slovensku
– trvalý pobyt na Slovensku

Doklady potrebné k získaniu hypotéky pre mladých

Pri hypotéke pre mladých predkladáte banke rovnaké doklady ako pri žiadosti o klasickú hypotéku.
Dokladovanie príjmu k hypotéke pre mladých
V prvom rade je potrebné preukázať výšku príjmu za kalendárny rok 2014.
Zamestnanec predloží banke potvrdenie o hrubom príjme za rok 2014 alebo ročné zúčtovanie.
Živnostník, podnikateľ či iná SZČO (samostatne zárobkovo činná osoba) predkladá banke daňové priznanie spolu s potvrdením z daňového úradu.
Študent predkladá potvrdenie o návšteve školy a čestné prehlásenie o nepoberaní príjmu.
Nezamestnaný predloží banke potvrdenie o evidovaní na úrade práce a potvrdenie o vyplatených dávkach.

Slovenskému realitnému trhu sa rekordne darí

Index realitného zdravia dosiahol prvýkrát od júna 2013 hodnotu 2,39.

[sme.sk; 22/10/2015; TASR ; Zaradenie: Slovensko]

Trh s nehnuteľnosťami na Slovensku priniesol v septembri rekord v meraní Národnej asociácie realitných kancelárií Slovenska (NARKS). Index realitného zdravia (IRZ), ktorý asociácia zostavuje každý mesiac, totiž dosiahol prvýkrát od júna 2013 hodnotu 2,39.

Prognózu realitných kancelárií na september na úrovni 2,38 považovala NARKS za prehnaný optimizmus vyvolaný “letným spánkom” trhu.” Na druhej strane evidujeme v tomto roku množstvo signálov avizujúcich skutočnosť, že slovenský trh nehnuteľností preradil na vyšší rýchlostný stupeň,” zhodnotil prezident NARKS Ján Palenčár.

Medzi tieto signály možno podľa neho zaradiť okrem stabilného až pozitívneho vývoja IRZ aj mierny rast cien nehnuteľností, ako aj zvýšené aktivity v oblasti hypotekárneho úverovania realít a výrazného rozvoja nových a odložených developérskych projektov.

Index realitného zdravia 2,39 v septembri prvý raz v histórii merania pokoril hranicu 2,40. Iba štvrtý raz od júna 2013 klesol do pozitívnej časti hodnotiacej stupnice, a teda opäť dosiahol nadpriemernú úroveň obchodovania.

Predpoveď IRZ na október na úrovni 2,32 podľa Palenčára avizuje pokračujúci rast trhu. “To, že očakávania realitných kancelárií sú nadpriemerné, je odrazom množstva dobre sa vyvíjajúcej práce každej z nich. Zdá sa, že rok 2015 vnímajú znateľne lepšie ako roky predchádzajúce,” konštatoval.

Index realitného zdravia zostavuje NARKS na základe odpovedí realitných kancelárií z celého Slovenska. Môže nadobudnúť hodnotu od 1 do 5, pričom najnižšia úroveň predstavuje najlepšie fungujúci a prosperujúci trh. Má slúžiť na orientáciu pri rozhodovaní tak pre realitných profesionálov, ako aj pre verejnosť so záujmom o reality.

Trh s nehnuteľnosťami ožíva

Po dlhej dobe sa opäť kupujú byty vo veľkom. Na zvýšený záujem reagujú aj developeri.

[TA3, 21:30; Analýzy a trendy; 08/10/2015;  Marek Mašura; Zaradenie: z domova]

Marek Mašura, moderátor: “Vítam vás pri relácii Analýzy a trendy. Dnes sa budeme rozprávať o cenách nehnuteľností. Trh s realitami na Slovensku ožíva, vďaka lacným hypotékam sa Slováci dostanú k bývaniu ľahšie ako kedysi. Po dlhej dobe tak opäť kupujú byty vo veľkom. Na zvýšený záujem reagujú aj developeri. Záujemcovia sú po rokoch dokonca ochotní kupovať nehnuteľnosť ešte pred začiatkom výstavby, alebo počas nej.”

Marek Mašura, redaktor: “Tisíc dvestodvadsaťjeden eur – tak toľko dnes stojí meter štvorcový nehnuteľností na Slovensku. Hovoríme však o priemernej cene. Veľa totiž závisí od toho, či kupujeme byt, alebo rodinný dom. Meter štvorcový bytu je v priemere drahší ako meter štvorcový domu.”

Cena za meter štvorcový, 2. kvartál, zdroj: NBS
priemer 1221
v dvojizbovom byte 1394
v trojizbovom byte 1284
v rodinnom dome 1061

Marek Mašura: “Svoju úlohu zohráva aj región, v ktorom nehnuteľnosť kupujeme. Napríklad v bohatšej Bratislave sú ceny výrazne vyššie. Aj tu je však bývanie dostupnejšie ako pred rokmi vďaka tomu, že úroky na hypotékach sú blízko rekordných miním. Najlacnejšie v histórii boli začiatkom leta, vtedy ste v priemere dostali úver s úrokom dve celé štyridsaťdva stotín percenta. Opäť hovoríme o priemere. Požičať ste si mohli po splnení určitých podmienok aj s jedenapolpercentným úrokom. Odvtedy sadzby už mierne vzrástli. Zdá sa, že nateraz posledným termínom pre získanie lacného úveru bude koniec jesene, vtedy budú vrcholiť hypotekárne akcie našich bánk.”

Marek Mašura: “O cenách nehnuteľností sa budem dnes rozprávať s Dominikou Ondrovou, analytičkou Poštovej banky. Pani Ondrová, prajem príjemný dobrý večer.”

Dominika Ondrová, analytička Poštovej banky (hosť v štúdiu): “Dobrý večer aj vám.”

Marek Mašura: “A pozvanie do štúdia prijal aj Ján Palenčár, prezident Národnej asociácie realitných kancelárií. Pán Palenčár, prajem príjemný dobrý večer aj vám.”

Ján Palenčár, Národná asociácia realitných kancelárií SR (hosť v štúdiu): “Dobrý večer.”

Marek Mašura: “Pani Ondrová, prvá otázka je pre vás. Na začiatok jedno číslo – tisíc dvestodvadsaťjeden eur – toľko stál meter štvorcový v priemere na Slovensku v druhom kvartáli tohto roka. Mňa však zaujíma, aký je trend. Je to viac alebo menej ako vlani?”

Dominika Ondrová: “Je to viac ako vlani, ale ak by sme sa na to pozreli z nejakého historického hľadiska napríklad aj do období pred krízou, tak tie ceny od roku 2005 do roku 2008 rástli podstatne výraznejšie. Aktuálne za ostatné tri kvartály rástli o pár desatín percenta, do toho roku 2008 vzrástli až na nejakú úroveň tisíc päťsto eur za meter štvorcový. Aktuálne sú teda o zhruba nejakých tristo eur nižšie.”

Marek Mašura: “Môžem to aj interpretovať tak, že vlastne ceny nehnuteľností v tom aktuálnom období skôr stagnujú?”

Dominika Ondrová: “Áno. Ako hovorím, tie ceny rástli iba o nejakých pár eur, čiže dá sa hovoriť o stagnácii.”

Marek Mašura: “Pán Palenčár, ako vy vnímate ten vývoj cien, o ktorom sme tu teraz hovorili? Čo sú také hlavné hybné sily, ktoré vplývajú na ceny nehnuteľností?”

Ján Palenčár /NARKS: “V prvom rade by som sa vrátil k tej priemernej cene nehnuteľností. Táto priemerná cena nehnuteľností sa týka celého Slovenska. Takže pokiaľ by sme mali, chceli korektne hovoriť o vývoji cien nehnuteľností, tak by sme si mali oddeliť tie časti Slovenska, kde je veľmi silný dopyt po kúpe nehnuteľností a ceny výraznejšie stúpajú, a naopak tie časti Slovenska, kde ceny stagnujú, alebo naopak ešte sa znižujú. Takže súčasná situácia je na Slovensku taká, že vo veľkých mestách, predovšetkým v Bratislave a ostatných krajských mestách, je veľmi výrazný dopyt po rezidenčných nehnuteľnostiach, ktorý je spôsobený na jednej strane aj historicky najnižšími úrokovými sadzbami pri hypotekárnych úveroch, na druhej strane je spôsobený absenciou rezidenčného trhu v pokrízových rokoch, to znamená od roku 2009 do roku 2011. To bolo obdobie, kedy klienti odkladali rozhodnutie kúpiť nehnuteľnosť. Na druhej strane, tá potreba bývania, tá tu stále bola. Takže v posledných dvoch rokoch, najvýraznejšie to je práve v roku 2015, tohto roku, prichádzajú tieto dopyty na trh a na toto reagujú samozrejme aj developeri a prinášajú na trh veľké množstvo nových projektov.”

Marek Mašura: “Ďakujem, pán Palenčár. Pani Ondrová, opäť máte slovo vy. Ako som spomínal, to číslo tých tisíc dvestodvadsaťjeden eur, to je iba priemerný údaj. Je zrejme rozdiel, či kupujeme nehnuteľnosť v Bratislave alebo v Košiciach tak, ako hovoril aj pán Palenčár. Tak poďme si možno povedať viac o tých rozdieloch, koľko stojí nehnuteľnosť v Bratislave, v Košiciach a v iných okresoch.”

Dominika Ondrová: “Samozrejme, regionálne rozdiely nás stretajú vo všetkých aspektoch, nielen čo sa týka cien nehnuteľností. V Bratislavskom kraji sú najvyššie platy, ale aj tie ceny nehnuteľností sú najvyššie, čo asi nikoho neprekvapí. Paradoxom môže byť, že druhé najvyššie ceny nehnuteľností priemerné sú v košickom regióne, napriek tomu, že ten východ je považovaný za lacnejší, aj mzdy sú tam nižšie. V podstate priemerne zarábajúci obyvateľ týchto dvoch krajov si môže dovoliť podstatne menej nehnuteľností ako napríklad obyvateľ nitrianskeho regiónu, tam je tá dostupnosť bývania v pomere k priemernej mzde najvyššia.”

Marek Mašura: “Viete byť aj trošku konkrétnejšia a povedať nám viac o tých číslach, koľko stojí meter štvorcový v priemere v Bratislave a v Košiciach?”

Dominika Ondrová: “V Bratislavskom kraji sa cena nehnuteľností priemerná pohybuje na úrovni takmer tisíc sedemsto eur za meter štvorcový. Ale tie Košice sú podstatne lacnejšie, napriek tomu, že sú druhé najdrahšie, tam je tá cena v priemere okolo deväťstopäťdesiat za meter štvorcový. Ak by sme sa bavili o tej najlacnejšej oblasti, teda Nitrianskom kraji, tak tam je tá priemerná cena na úrovni zhruba päťstošesťdesiat eur za meter štvorcový, čiže v porovnaní s Bratislavou je to zhruba trikrát menej.”

Marek Mašura: “Pán Palenčár, teraz máte priestor na reakciu vy. Hovorili sme tu o tom, že ten trh s nehnuteľnosťami ožíva, že Slováci už začínajú vo veľkom pokukávať po rôznych nehnuteľnostiach. Tak povedzme si teraz viac o tom dopyte. O aké nehnuteľnosti je najväčší záujem a v ktorých lokalitách?”

Ján Palenčár /NARKS: “Predovšetkým v lokalitách, kde je veľmi nízka nezamestnanosť, kde sú silní zamestnávatelia, takže samozrejme tradične vedie Bratislava, ale doťahujú sa aj ostatné krajské mestá, či už sú to Košice, Žilina, Trenčín a podobne, čiže aj v týchto mestách ožíva rezidenčný development. Pokiaľ by sme hovorili o cenách a o dopyte v Bratislave, priemerná cena nového bytu v Bratislave sa hýbe na úrovni dvetisíc dvesto eur za meter štvorcový. Tento silný dopyt, ktorý je v Bratislave, má samozrejme vplyv aj na sekundárny trh, to znamená na vývoj cien starších bytov, ktoré sa medziročne zdvihli viac, alebo to zvýšenie je väčšie ako pri novostavbách. To znamená, pokiaľ pri novostavbách v Bratislave hovoríme o medziročnom navýšení cien dve a pol percenta, tak pri starších bytoch až päť percent.”

Marek Mašura: “A akú priemernú sumu sú Slováci ochotní za nový byt dať? Alebo za starý.”

Ján Palenčár /NARKS: “Zasa by sme museli povedať po regiónoch. Takže zoberme si ako príklad Bratislavu. V Bratislave je cena stoštyridsaťtisíc eur ako taká tá hraničná cena, akú sú ochotní klienti dať najčastejšie za kúpu nového bytu.”

Marek Mašura: “A to je potom aká metráž?”

Ján Palenčár /NARKS: “Pri tejto cene hovoríme o metráži zhruba tých sedemdesiat metrov štvorcových.”

Marek Mašura: “Pani Ondrová, pán Palenčár, poďme sa posunúť teraz ďalej. Hovorili sme tu aj o tom, o tej dostupnosti bývania, ktorá sa postupne zlepšuje. Povedzme si však na konkrétnejšom príklade, koľko musí priemerný Slovák pracovať na jednoizbový byt, aby sme si to tak lepšie predstavili.”

Dominika Ondrová: “Ak by sme si teda vzali do úvahy nejakú modelovú situáciu, v rámci ktorej by ten jednoizbový byt mal zhruba tridsaťpäť metrov štvorcových a každý jeden mesiac by mal dvadsať pracovných dní, tak Slovák by musel v priemere pri teda priemernom plate pracovať zhruba päť rokov.”

Marek Mašura: “Ja sa v tejto súvislosti často stretávam s názorom aj odborníkov, či ceny nehnuteľností nie sú príliš vysoké vzhľadom na reálnu kúpyschopnosť obyvateľstva. Čo si o tom myslíte?”

Dominika Ondrová: “Áno, treba povedať, že vlastne napriek tomu, že situácia napríklad na trhu práce sa zlepšuje, aj našej ekonomike sa darí, mzdy rastú, nielen tie nominálne, ale aj reálne, keďže ceny nám stagnujú alebo mierne klesajú, tak tá kúpyschopnosť je stále nižšia. Aj keby sme sa pozreli na tú dostupnosť bývania, je síce vyššia ako po tom predkrízovom roku, teda v roku 2008, kedy tie ceny vrcholili, tak ten rozdiel je, že aktuálne si pri priemernom plate môžeme dovoliť zhruba nula celá sedem metra štvorcového, čo je ozaj málo, ale stále je to o dve desatiny viac ako tomu bolo v roku 2008.”

Marek Mašura: “Pán Palenčár, opäť otázka pre vás. Kto vás určuje dnes podmienky na trhu s realitami – kupujúci alebo predávajúci? Je to teda skôr trh predávajúcich alebo kupujúcich?”

Ján Palenčár /NARKS: “Ja by som to asi takto nerozdeľoval. Myslím si, že tá dnešná situácia je win-win, ako sa hovorí, to znamená, je vhodná aj pre kupujúceho, aj pre predávajúceho. Na jednej strane naozaj vnímame veľmi silný dopyt. Je to niečo spoločné, čo bolo pred krízou, to znamená, aj tá doba bola tiež veľmi, charakteristická veľmi silným dopytom. Na druhej strane, napriek tomuto silnému dopytu sa klienti správajú veľmi sofistikovane, to znamená, pri rozhodovaní sa o kúpe nehnuteľnosti veľmi pragmaticky zvažujú ponuku a už sa nenechajú dotlačiť do rozhodnutia, ktoré by urobili neuvážene. Tak, ako to bolo pred krízou, kedy platilo – keď nekúpiš dnes, zajtra kúpiš drahšie, to znamená, tie rozhodnutia kupujúcich boli veľmi rýchle, nepremyslené. Tak naopak dnes si klienti vyberajú, a teda našťastie majú aj z čoho si vyberať, kvalitný dobrý produkt.”

Marek Mašura: “Ale zaujímavosťou je aj to, že sa opäť vracia ten nákup takpovediac z papiera, čiže ešte pred dokončením výstavby, čo bol veľký trend pred krízou. Tak ako vnímate tento trend?”

Ján Palenčár /NARKS: “Ja ho vnímam pozitívne, pretože naznačuje dôveru, ktorú klienti opäť získali k trhu s nehnuteľnosťami, k rezidenčnému trhu. Je to fenomén, ktorý funguje aj v zahraničí. Pokiaľ sa na trh dostáva produkt, to znamená projekt rezidenčný, ktorý je zaujímavý, či už je to architektúrou, lokalitou, dispozičným riešením, tak klienti reagujú už v čase, keď je ešte na papieri. Pokiaľ za takýmto projektom stojí silný developer, prípadne spojený s bankou, tak nemajú problém sa viazať zmluvne aj k projektu, ktorý ešte nestojí.”

Marek Mašura: “Ja by som sa chcel ešte spýtať na ten dopyt verzus ponuka. Vy ste hovorili, že teda ten dopyt po nových nehnuteľnostiach je v súčasnej dobe veľký. Je však ponuka taká, že vykrýva tento dopyt, alebo ešte nie je dostatočne veľa bytov, ktoré by mohli pokryť tie potreby a očakávania kupujúcich?”

Ján Palenčár /NARKS: “Tá ponuka je dostatočná nových bytov. Samozrejme, tie byty prichádzajú, tie nové produkty postupne na trh. To znamená, pokiaľ klient má potrebu dnes bývať a nie je ešte ten byt, o ktorý by mal záujem, hotový, tak sa obráti na sekundárny trh a hľadá to svoje práve medzi staršími bytmi. Napriek tomu developeri rozmrazujú staré projekty, celé ich prekresľujú, prerábajú podľa potrieb súčasného klienta, a nie podľa toho, čo bolo pred krízou, to znamená, byty sa zefektívňujú, zlepšujú sa dispozície, zlepšuje sa architektúra, technické vybavenie, materiály a tak ďalej, a tieto projekty sa dostávajú na trh.”

Marek Mašura: “Pani Ondrová, opäť máte priestor na reakciu vy. Poďme sa posunúť ďalej, poďme sa trošku konkrétnejšie pozrieť na ceny bytov a domov, poďme si to porovnať. Tak ako sa teda vyvíjajú?”

Dominika Ondrová: “Ceny bytov a domov sa hýbu rôzne, alebo teda je tam opačný vývoj. Ceny bytov sú aktuálne, alebo teda meter štvorcový bytu je aktuálne zhruba štvrtinu drahší ako štvorec domu. Tam aj z historického hľadiska je vidno nejaké rozdiely. Kým aj pred krízou síce rástli aj ceny bytov, aj ceny domov, ale tie domy rástli oveľa pomalšie, alebo teda miernejšie. Takisto po kríze klesli aj ceny bytov, aj ceny domov, ale pri domoch to bol oveľa miernejší prepad.”

Marek Mašura: “Čiže ten rast cien bytov môžeme dať do súvislosti s tým, čo hovoril pán Palenčár, teda s tým vyšším dopytom po bytoch?”

Dominika Ondrová: “Áno. Dopyt po bytoch je väčší, hlavne asi po tých dvojizbových a trojizbových. Pri cenách domov, tam predpokladáme, že napríklad najmä v okolí Bratislavy sú ceny domov tlačené nadol aj tým, že v prihraničných oblastiach existujú domy, ktoré Slováci vyhľadávajú najmä kvôli nižším cenám.”

Marek Mašura: “K tomu môžeme dodať aj to, že keď teda v priemere je Slovák ochotný v Bratislave kúpiť byt za stoštyridsaťtisíc eur, tak toľko môže dať aj na malý domček.”

Dominika Ondrová: “Áno. Len zase je potom individuálnou otázkou, že či preferuje ten vidiek, alebo nejaké dochádzanie do toho väčšieho mesta, alebo teda radšej býva potom v tom centre, alebo v nejakej dostupnej vzdialenosti.”

Marek Mašura: “K tomu sa dostaneme o chvíľu. Chcem sa ešte spýtať, pán Palenčár, na ten dopyt po dvojizbových a trojizbových bytoch. Prečo práve zo všetkých predaných bytov tvorí polovica dvojizbové byty a štvrtina trojizbové? Prečo práve tieto typy bytov idú tak na odbyt?”

Ján Palenčár /NARKS: “Je to práve to, že klienti sa snažia správať efektívne, to znamená, že pre mladú rodinu bezdetnú, prípadne s malým dieťaťom je použiteľný aj dvojizbový byt. V prípade troj a štvorčlennej rodiny, čo je najčastejšie, je trojizbový byt plne postačujúci. Tu je ešte treba povedať, že klienti sa orientujú na malometrážne, ale dobre dispozične riešené byty, to znamená, v prípade dvojizbových bytov hovoríme o výmere zhruba päťdesiat metrov štvorcových, v prípade trojizbových bytov okolo tých sedemdesiat metrov štvorcových, čo je opäť veľká zmena oproti predkrízovému stavu, keď bol záujem o veľkometrážne byty.”

Marek Mašura: “A kupujú Slováci tie byty skôr na to, aby v nich bývali, alebo ide tu o investičné účely, napríklad s cieľom prenajímať alebo ich neskôr predať tak, ako to bolo pred krízou?”

Ján Palenčár /NARKS: “Keď sa vrátime teda na predkrízové obdobie, tak zhruba tá štatistika hovorila, že šesťdesiatpäť až sedemdesiat percent nákupov bytov boli za účelom vlastného bývania, a zvyšných tridsať až tridsaťpäť percent boli investičné nákupy. Z týchto investičných nákupov sa rozdeľovali na dve skupiny. Jedna skupina boli naši domáci investori, fyzické osoby, ktoré si kúpili práve byt za účelom prenájmu, a druhá veľmi silná skupina boli zahraniční investori. My sme zaznamenali enormný záujem klientov z Írska, z Anglicka, z Talianska kupovať práve rezidenčné nehnuteľnosti na Slovensku s čistou špekuláciou ich medziročného vzostupu cien. Dnes po roku 2009, keď investičné nákupy absolútne opadli, dnes sa opätovne dostávajú na trh, to znamená, predovšetkým slovenskí investori majú záujem za účelom prenájmu si kúpiť menší byt, prenajať ho a týmto spôsobom si vlastne investovať vlastné prostriedky. Je to spôsobené na jednej strane nízkymi hypotekárnymi úvermi, na druhej strane nízkymi úrokmi, ktoré klient získa za svoje uložené prostriedky, takže je to jedna z alternatív investovania vlastných prostriedkov, a opätovne nám to poukazuje na to, že klienti dôverujú realitnému trhu na Slovensku.”

Marek Mašura: “Pani Ondrová, keď už pán Palenčár spomenul tie nízke úrokové sadzby, alebo tie lacné hypotéky, tak zostaňme pri tejto téme, keďže stretol som sa aj s takým názorom, či tu nie je riziko, že tieto nízke sadzby budú nafukovať akúsi cenovú bublinu u nás, teda že ľudia budú viac nakupovať byty za účelom špekulácie, respektíve očakávania rastúcej ceny, aby to potom mohli predať. Tak čo si teda myslíte?”

Dominika Ondrová: “Tieto obavy vznikajú u určitých skupín, ale zase treba povedať, že ak sa opäť pozrieme na ten ostatný vývoj tých priemerných cien za uplynulé kvartály, kedy už vlastne tie úrokové sadzby boli nízke, boli na rekordných minimách, tak tie ceny rástli ozaj iba o pár desatín percenta. Čiže podľa mňa nejaké nafukovanie ďalších realitných bublín, to je predčasné o tomto špekulovať.”

Marek Mašura: “Ja sa ešte teraz spýtam na vývoj v budúcnosti. V tomto roku boli úrokové sadzby na hypotékach na rekordných minimách, teraz opäť trochu vzrástli. Myslíte si, že môžu ešte v tomto roku klesnúť, keďže dá sa očakávať, že banky na jeseň vyrukujú s akciami?”

Dominika Ondrová: “Aj keď sú mierne vyššie tieto úrokové sadzby, stále, povedzme si, že sú stále na ozaj rekordných minimách, čiže podľa mňa ten priestor, ak je, tak je veľmi, veľmi malý.”

Marek Mašura: “Pán Palenčár, aký je váš názor?”

Ján Palenčár /NARKS: “Súhlasím, že ten priestor banky aj v prípade, že budú robiť nejaké akcie špeciálne, nebude veľký, čiže vo finále pre toho klienta to nebude nejaká zásadná zmena. Skôr by sme sa mali zamerať na správanie Európskej centrálnej banky, ktorá má priamo vplyv aj na naše bankové domy. A podľa tohto si môžeme predpokladať určitý pohyb úrokových sadzieb.”

Marek Mašura: “Čiže keď brať hypotéku, tak teraz?”

Ján Palenčár /NARKS: “Určite áno.”

Marek Mašura: “Poďme sa opäť posunúť ďalej. Vráťme sa k tým cenám domov a bytov. Keďže najčastejšie otázky, ktoré dostávame, je, či predávať alebo kupovať, tak poďme sa aj tejto téme teraz venovať. Ako sme povedali, ceny malých bytov rastú. Ak takúto nehnuteľnosť vlastním, teda jednoizbový, dvojizbový alebo trojizbový byt a chcem ju predať, mal by som tak urobiť teraz, alebo ešte počkať. Čo si myslíte, pani Ondrová?”

Dominika Ondrová: “Samozrejme, že to, ako sa to teraz vyvíja, tak podnecuje tých potenciálnych predávajúcich k tomu, aby vyčkávali, pretože dúfajú, že zarobia viacej. Ja by som ale dodala, že ak ozaj dôjde k realizácii všetkých projektov, ktoré sú aktuálne už na papieri, prípadne sa plánujú, tak ten trh sa môže v blízkej dobe presýtiť, čo zase znamená, že teda tá ponuka bude vyššia ako je dopyt, a tým pádom tu máme ceny, alebo na vývoj cien opačný efekt.”

Marek Mašura: “Spýtam sa zase z opačného konca. Ceny domov klesajú, to sme si tiež povedali. Má teda zmysel kupovať domy v súčasnosti?”

Dominika Ondrová: “Tak tie domy sú aktuálne lacnejšie ako tomu bolo po minulé roky, takže z tohto pohľadu áno. Ako som už spomínala, je tam potom tá otázka, že čo vlastne preferujeme, či bývať bližšie k centru, alebo sme ochotní dochádzať.”

Marek Mašura: “Pán Palenčár, tak aký je váš názor? Čo sa oplatí predávať, čo sa oplatí kupovať?”

Ján Palenčár /NARKS: “Myslím si, že súčasný trh je vhodný aj pre predaj, aj pre kúpu nehnuteľnosti…”

Marek Mašura: “To ste spomínali na začiatku.”

Ján Palenčár /NARKS: “Áno. Čiže toto chcem zopakovať. Nemyslím si, že je vhodné špekulovať s navyšovaním cien. Naopak, myslím si, že pri starších, pri sekundárnom trhu príde k postupnému znižovaniu cien. Je to úplne logické práve z dôvodu umiestňovania veľkého množstva nových projektov na trhu. Čo sa týka novostavieb, tam dôvod na znižovanie ceny nie je. Dnes poznáme ten vývoj cien, poznáme dnes ceny stavebných prác, takže tam nejaký veľký priestor nie je. Naopak, je práve priestor, aby sa otvorili tie cenové nožnice medzi cenou nového bytu a starého. Dnes ten rozdiel ceny jednotkovej za meter štvorcový je len niekde na úrovni nejakých pätnásť-sedemnásť percent, čo je veľmi nízko. Takže toto budeme očakávať tým, že tie staršie byty poklesnú postupne nižšie. Pokiaľ hovoríme o raste cien, ktoré sme zaznamenali pri novostavbách, dva a pol percenta, toto vnímame pozitívne, toto nie je nijaké zásadné zvyšovanie cien, toto je zdravé zvyšovanie cien pri novostavbách. Nepredikuje to žiadne premrštenie ceny, žiadne realitné bubliny tak, ako bolo v roku 2006-2007, keď medziročné vzrasty cien boli niekde na úrovni pätnásť-dvadsať percent, takže toto vnímame ako štandardne udržateľný rozvoj.”

Marek Mašura: “Pani Ondrová, pán Palenčár, ešte na záver jedna otázka, jedna téma. Kedysi, ako sme už aj spomínali, bol na Slovensku trend, že mnohí ľudia z Bratislavy, ale aj z Košíc sa radšej presťahovali do okolitých dediniek, kde je to lacnejšie, alebo dokonca do Maďarska. Je tento trend ešte aktuálny, pani Ondrová?”

Dominika Ondrová: “Predpokladám, že stále bude existovať skupina ľudí, ktorá uprednostní ten vidiek. Nemusí to byť kvôli tej nízkej cene tých domov, teda že sú lacnejšie v podstate, alebo teda priemerná cena jedného metra štvorcového je nižšia ako pri bytoch, ale môže to byť aj kvôli tomu, tej samotnej prírode alebo iným aspektom, ktoré sú s tým spojené, avšak mám za to, že v súčasnosti prevláda trend, že hlavne mladí ľudia preferujú návrat do toho mesta, alebo teda zotrvanie v tom centre mesta, alebo teda v blízkej dostupnosti.”

Marek Mašura: “A viete aj povedať, prečo?”

Dominika Ondrová: “Pretože to asi aj šetrí čas, je to menej zložité na dopravu, takisto je tam viacej možno nejakých kultúrnych príležitostí, alebo využitie voľného času. Takže hlavne z týchto dôvodov.”

Marek Mašura: “Pán Palenčár, tak môžete teraz povedať aj nejaké príklady z praxe, ako to teda naozaj je s tým sťahovaním sa naspäť z dediniek do miest.”

Ján Palenčár /NARKS: “Áno. Historicky v deväťdesiatych rokoch bol veľký záujem ľudí bývajúcich v meste sťahovať sa do satelitov, a to nielen s tým, že za cenu bytu si kúpim rodinný dom, čo je dnes moderné, ale naopak, aj výrazne drahšie nehnuteľnosti si stavať v okolí Bratislavy. Po roku 2000 sa tento trend otočil, to znamená, opätovne sa ľudia vracali vo veľkom do mesta a odchádzali zo satelitu. Súčasná situácia je optimálna, to znamená, ľudia veľmi pragmaticky hodnotia to, čo už bolo povedané, to znamená na jednej strane mám výhodu vlastného rodinného domu, vlastného pozemku v blízkosti prírody, mám nevýhodu avšak v nedostatočnej infraštruktúre, zlej dopravnej dostupnosti, s problematickou logistikou. Takže klient, je to naozaj na klientovom osobnom rozhodnutí a osobnej preferencii, o čo má záujem.”

Marek Mašura: “Ale aj vy ste zaregistrovali, že to ide skôr týmto smerom, že naspäť zo satelitov do väčších miest?”

Ján Palenčár /NARKS: “Tá situácia sa už zastabilizovala. To znamená, tí klienti, ktorí sa chceli vrátiť, sa už vrátili, a dnes sa naozaj ľudia, alebo noví klienti rozhodujú na základe týchto vlastných referencií.”

Marek Mašura: “Pani Ondrová, na záver ešte otázka pre vás. Pán Palenčár tu hovoril o rôznych výhľadoch do budúcnosti, ako budú vyzerať ceny, či už starých bytov alebo nových bytov. Tak aj vás sa teraz spýtam – ako podľa vás sa budú vyvíjať ceny, či už domov alebo bytov, v nasledujúcich kvartáloch? Čo vieme povedať do budúcnosti?”

Dominika Ondrová: “Takže ak by sme sa na to pozreli z hľadiska celého roku, tak priemerné ceny podľa nás mierne vzrastú, avšak nebude tento nárast podľa nášho názoru nejaký výrazný alebo rapídny.”

Marek Mašura: “Pani Ondrová, pán Palenčár, to bola moja posledná otázka. Ďakujem vám za konštruktívne a zaujímavé príspevky do diskusie. Prajem vám ešte obidvom príjemný dobrý večer. Prajem vám príjemný dobrý večer, pani Ondrová.”

Dominika Ondrová: “Ďakujem za pozvanie.”

Marek Mašura: “A takisto aj vám pán Palenčár.”

Ján Palenčár /NARKS: “Pekný večer.”

Marek Mašura: “Analýzy a trendy sa už v tejto chvíli končia. Teším sa na vás opäť o týždeň. Dovtedy dovidenia.”